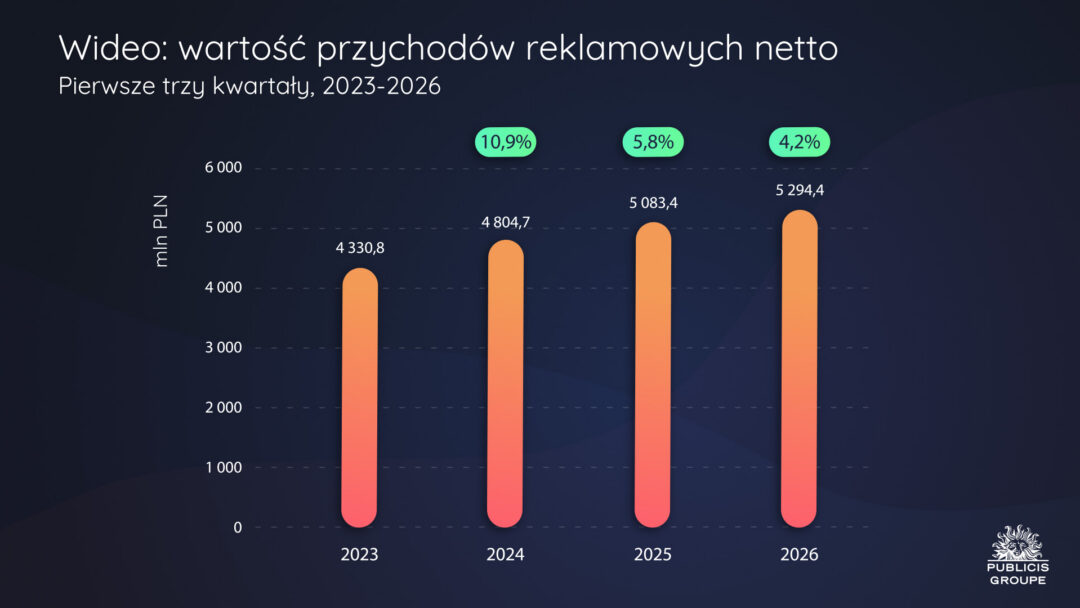
Rynek reklamy wideo, obejmujący telewizję i wideo online, wzrósł po trzech kwartałach 2026 r. (Q1–Q3) o 4,2% w porównaniu z analogicznym okresem 2025 r., a jego wartość wyniosła blisko 5,3 mld zł – wynika z analizy Publicis Groupe Polska.
- Po trzech kwartałach 2026 roku inwestycje reklamowe w telewizji linearnej spadły o 2,1%
- Wideo online odnotowało w tym okresie wzrost o 17,7% (+283 mln zł)
- Udział wideo online w przychodach rynku wideo wyniósł 35,6%
Wykres 1. Wartość przychodów reklamowych wideo w Q1–Q3 w latach 2023–2026
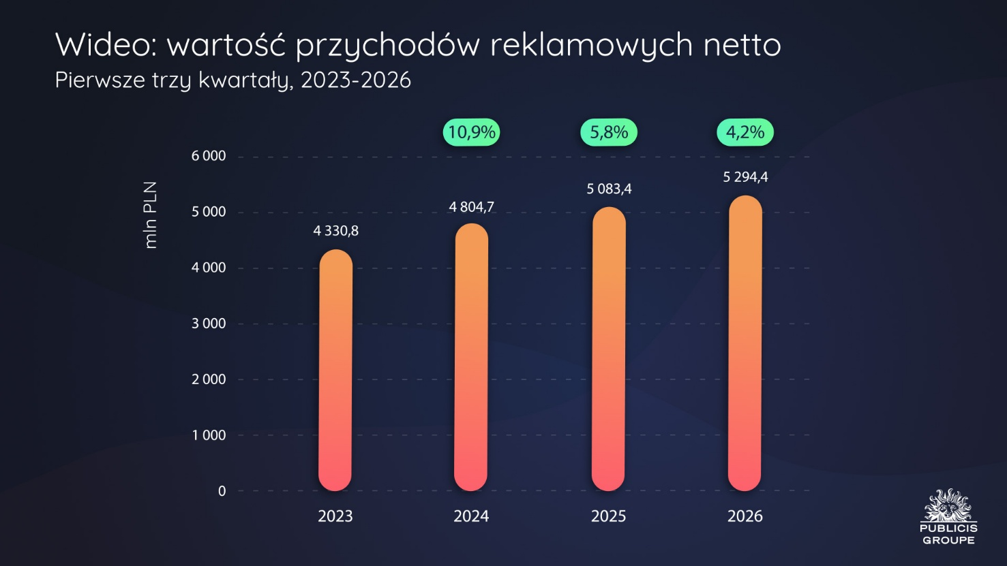
Wykres 2. Dynamika przychodów reklamowych wideo Q1–Q3 2026 vs Q1–Q3 2025
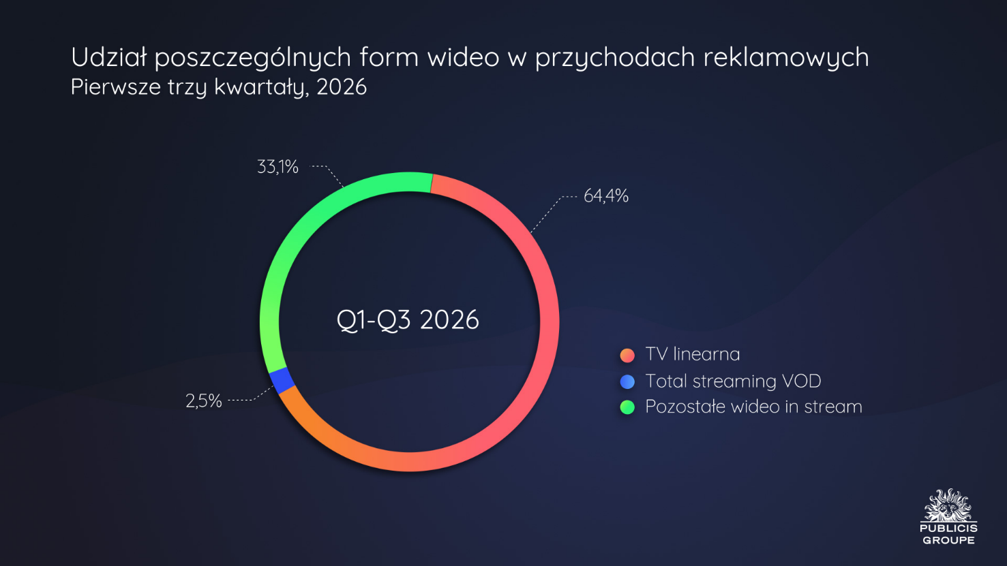
Po trzech kwartałach 2026 r. wśród segmentów wideo największy udział w przychodach miała telewizja linearna (64,4%). Jednocześnie analitycy Publicis Groupe Polska zaobserwowali dalszy spadek udziału – w analogicznym okresie 2025 roku telewizja odpowiadała za 68,5% przychodów wideo. Inwestycje reklamowe w spoty i ogłoszenia spadły od stycznia do września 2026 r. o 2,3% (-72 mln zł) rok do roku. Nakłady na sponsoring i lokowania pozostały zaś na zeszłorocznym poziomie, w efekcie łączne wydatki na wszystkie formy reklamy telewizyjnej spadły o 2,1%.Liczba GRP”30 wygenerowanych przez spoty reklamowe pozostała na poziomie niemal identycznym jak przed rokiem.
Udział wideo online w całym rynku wideo wyniósł 35,6% po trzech kwartałach 2026 r., a przychody wzrosły o 17,7% rok do roku (+283 mln zł). Cały wzrost rynku wideo (+4,2%, czyli +211 mln zł) pochodzi z wideo online, podczas gdy telewizja zanotowała spadek. Wartość przychodów z reklamy wideo online wyniosła w Q1–Q3 2026 ok. 1,89 mld zł. Total Streaming VOD (suma BVOD, HVOD i pozostałych VOD) zwiększył przychody o 5,6% do ok. 135 mln zł, co odpowiada ok. 2,5% rynku wideo. Pozostałe wideo short in-stream, które stanowi ok. 33,1% rynku wideo, wzrosło o 18,7% do ok. 1,75 mld zł. Ten segment wideo obejmuje reklamę in-stream w portalach społecznościowych oraz serwisach internetowych. Wzrost inwestycji reklamowych w wideo w social mediach wyniósł 21,3%. Natomiast w obszarze krótkich reklam wideo w serwisach i na portalach internetowych wzrost przychodów po trzech kwartałach 2026 wynosił –podobnie jak w pierwszym półroczu 2026 r. – 8,0%.
Wykres 3. Udział poszczególnych form wideo w przychodach reklamowych w Q1-Q3 2026
ANALIZA OGLĄDALNOŚCI
W okresie od stycznia do września 2026 r. widzowie w wieku 16–59 lat przeznaczyli na oglądanie telewizji średnio 3 godziny 23 minuty dziennie, o ponad 2 minuty mniej niż w analogicznym okresie 2025 r.
O 49 sekund wydłużył się czas przeznaczony przez widzów na oglądanie nietelewizyjnych treści wideo odtwarzanych na telewizorach. Widzowie w tej grupie wiekowej poświęcali na ich oglądanie prawie 36 minut dziennie. (Nielsen, ATV, All 16–59, wliczona oglądalność poza domem).
Udział kanałów z grupy TOP10 wyniósł w okresie Q1–Q3 2026 r. 43,4% i był wyższy o 0,8 pkt proc. niż w analogicznym okresie 2025 r. (42,6%) (SHR of PUT, A1659). Wśród kanałów TOP10 największy wzrost udziału odnotował TVN (o 0,7 pkt proc., z 7,4% do 8,1%), a także TVP1 i TVP2 (o 0,4 pkt proc., odpowiednio z 4,8% do 5,2% i z 4,3% do 4,7%). Zwiększyły się też udziały TTV (o 0,2 pkt proc. do 2,6%) i TV4 (o 0,1 pkt proc. do 3,1%). Spadły natomiast udziały TVN24 (o 0,4 pkt proc. do 3,2%), stacji PULS2 (o 0,2 pkt proc. do 1,7%), a także Polsatu, TVN7 i TV PULS (o 0,1 pkt proc. odpowiednio do 7,2%, 3,9% i 3,8%). (Grupa stacji TOP10 obejmuje: TVN, POLSAT, TVP1, TVP2, TVN7, TV4, TV PULS, TTV, TVN24, PULS2). Udział stacji Republika, niezaliczanej do grupy TOP10, wyniósł w Q1–Q3 2026 r. 3,14% i był niższy o 0,44 pkt proc. wobec analogicznego okresu 2025 r. (3,58%).
Dodatkowo analiza Publicis Groupe Polska obejmuje również zachowania widowni mierzone w badaniu Nielsen Digital, w którym można porównać wyniki streamingu z oglądalnością kanałów TV i wideo online (badanie to nie uwzględnia oglądalności out-of-home, natomiast mierzy oglądalność na czterech ekranach: TV, laptop, smartfon i tablet). Utrzymuje się stopniowy spadek czasu oglądania streamingu ogółem – średni czas oglądania zmniejszył się o 7 minut. Spadek widać w przypadku między innymi YouTube’a i Netflixa, przy wzroście Facebooka. YouTube’a, który w tym badaniu utrzymuje się na pierwszym miejscu, widzowie w wieku 16–59 lat oglądali średnio przez 17 minut dziennie – o blisko 2 minuty krócej niż przed rokiem w tym samym okresie. (Nielsen Digital, All 16–59).
Komentarz Iwony Jaśkiewicz-Kundery, Chief Investment Officer Publicis Groupe Polska:
„Po trzech kwartałach 2026 roku rynek reklamy wideo w Polsce kontynuował wzrost, jednak jego struktura ulegała dalszym, istotnym przemianom. Telewizja linearna pozostała największym segmentem, generując 64,4% przychodów wideo, lecz jej udział wyraźnie się zmniejszył względem analogicznego okresu 2025 roku, kiedy wynosił 68,5%. Inwestycje w reklamę telewizyjną spadły o 2,1% rok do roku, a wzrost rynku wideo pochodził z wideo online, które zwiększyło przychody o 17,7%.
Spodziewamy się, że ten trend będzie się umacniał, ponieważ do oferty reklamowej na polskim rynku dołączają kolejni globalni gracze: Disney+ i Prime Video, a od 2027 r. także Netflix. Streaming pozostaje przede wszystkim aktywnością na dużym ekranie – z badania naszej agencji YOTTA (CAWI, N=1151, lipiec 2026 r.) wynika, że Smart TV jest najczęściej wykorzystywanym urządzeniem do oglądania serwisów streamingowych, a 47% internautów korzysta z co najmniej dwóch platform jednocześnie. Dla reklamodawców oznacza to wartościowe środowisko wideo na telewizorze, które będzie konkurować o budżety z telewizją linearną. Dlatego oczekujemy dalszego, stabilnego wzrostu wideo online przy utrzymującej się presji na telewizję linearną.”